Hoe creëer je als private-equityfonds waarde in 2026? Zeven vragen aan Bas Kea, Managing Director bij Apheon, over investeren in de Europese mid-market, professionalisering, internationalisering, AI en de vraag hoe je bedrijven uiteindelijk sterker verkoopt dan je ze hebt gekocht.
1. Waar zoekt Apheon naar als jullie een nieuw bedrijf selecteren?
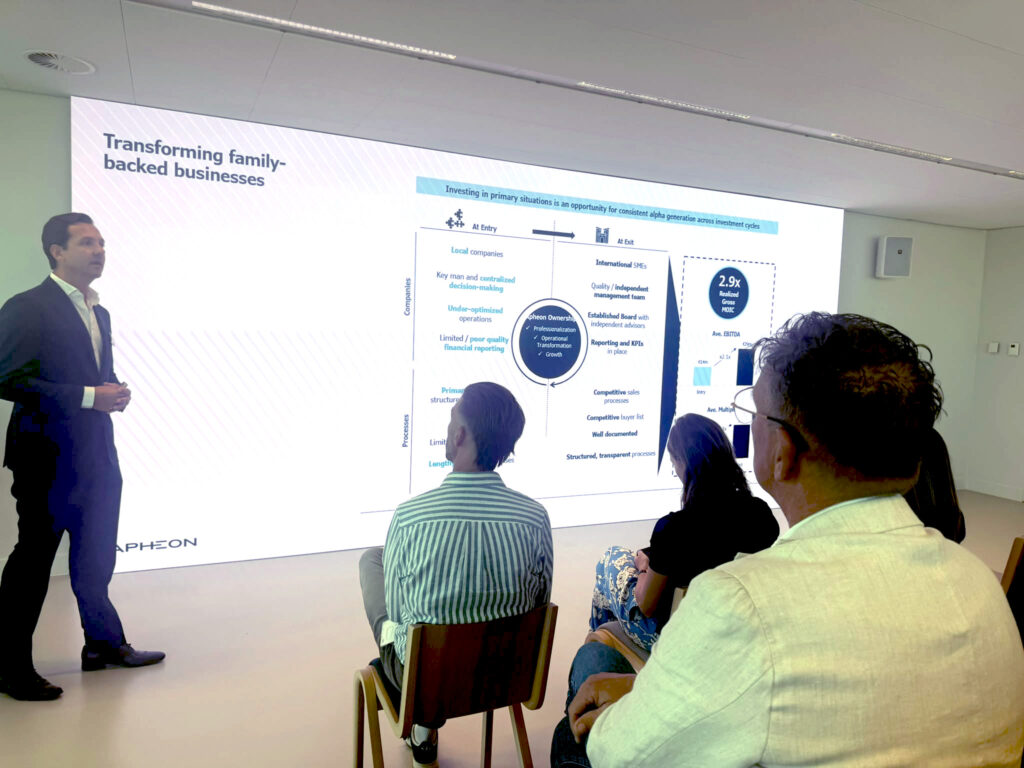
We beginnen bij onze investeringscriteria, die bepalen naar welke bedrijven we überhaupt kijken. We investeren in zes Europese landen: België, Duitsland, Frankrijk, Italië, Nederland en Spanje, met in elk land een lokaal kantoor en team. We richten ons op de lower mid-market, dat wil zeggen bedrijven met ongeveer €10 tot €25 miljoen EBITDA, in vier sectoren: healthcare en life sciences, zakelijke dienstverlening, industrie, en consumentengoederen en retail. En we concentreren ons op wat wij primary deals noemen: bedrijven in handen van families, ondernemers of managementteams, waarbij we rechtstreeks met de eigenaren in gesprek gaan.
Als een onderneming aan die criteria voldoet, kijken we naar het bedrijf zelf. Wij investeren in bewezen, winstgevende bedrijven. We doen geen venture capital, en we steunen geen bedrijven die eerst veel kapitaal nodig hebben voordat er überhaupt een positief resultaat ontstaat. We zoeken stabiele cashflows en een duidelijk groeiperspectief.
Daarnaast zoeken we bedrijven die profiteren van structurele trends, zoals vergrijzing, digitalisering, duurzaamheid en veranderend consumentengedrag. En er moet ruimte zijn om internationaal te groeien. Een onderneming die alleen in Nederland kan functioneren, is voor ons minder interessant. Met teams in zes landen kunnen we een onderneming actief helpen om die stap over de grens te zetten.
2. Waarderingen en financieringskosten zijn veranderd. Wat betekent dat voor waardecreatie?
Het maakt operationele waardecreatie des te belangrijker. Wij proberen ons rendement niet te realiseren door bedrijven maximaal met schuld te financieren. Gemiddeld hebben onze portfoliobedrijven bij aankoop een leverage van ongeveer 3,5 keer EBITDA, wat laag is in vergelijking met de markt.
Voor ons begint waardecreatie al ruim voordat we investeren. We volgen bedrijven jarenlang en leren oprichters, families en managementteams goed kennen, waardoor we een kans vaak al zien lang voordat er een verkoopproces is. Voordat we investeren, besteden we ook veel tijd aan het opstellen van het businessplan, samen met de CEO en het managementteam. Door dat voorwerk zitten we meestal rechtstreeks met de eigenaren aan tafel, in plaats van in een veiling tegen veel andere partijen op te bieden, en kunnen we gedisciplineerd blijven in de prijs die we betalen.
Zodra we eigenaar zijn, moet de onderneming groeien. Onze ambitie is om de EBITDA gedurende onze investering ten minste te verdubbelen, en idealiter te verdrievoudigen. Over ons hele portfolio hebben bedrijven hun EBITDA tussen instap en exit doorgaans verdubbeld.
Gemiddeld komt tussen twee derde en drie kwart van de waarde die we creëren uit EBITDA-groei. Het grootste deel van de rest komt uit een hogere waarderingsmultiple bij exit. Die stijging begint bij een gedisciplineerde instapprijs, en wordt groter omdat het bedrijf dat we verkopen veel professioneler is dan het bedrijf dat we hebben gekocht. Heel weinig komt uit financial engineering. Daarom is discipline zo belangrijk, zeker in de huidige omgeving: een verstandige prijs betalen en je daarna richten op echte operationele verbetering, zonder op schuld te leunen om het rendement te halen.
3. Wat doen jullie concreet zodra Apheon in een onderneming stapt?
Zoals ik al zei, begint waardecreatie voor ons ruim vóór de instap, en dat is een belangrijk deel van wat we doen. Zodra we hebben geïnvesteerd, bestaat onze aanpak uit twee stappen.
De eerste is professionalisering. Bij een familiebedrijf kan heel veel kennis en verantwoordelijkheid bij één DGA liggen. Om verder te groeien heb je een breder managementteam nodig en moeten rapportages, KPI’s en financiële informatie goed zijn ingericht. We kijken naar de hele onderneming: management, processen, producten, klanten, branding en marketing. Het management blijft daarbij in de lead. Wij gaan niet iedere dag op kantoor zitten om te vertellen wat er moet gebeuren, maar hebben wel intensief contact en richten een professionele governance in met experts die daadwerkelijk bijdragen aan de ontwikkeling van de onderneming.
De tweede is groei. We kopen goede bedrijven en onderbouwen bij elke investering een organisch groeiscenario, dat we het management vervolgens helpen realiseren. Daar komen internationale expansie en add-on-acquisities bij, en dat is een van de sterke punten van Apheon: in ons portfolio hebben we inmiddels meer dan 200 add-ons gedaan. Welke mix het beste werkt, verschilt per onderneming.
4. Welke rol spelen internationalisering en buy-and-build daarin?
Een heel grote rol. Hier kunnen we onze internationale aanwezigheid, met lokale teams in zes landen, echt benutten om onze portfoliobedrijven te helpen over de grens te groeien en via buy-and-build uit te breiden. Voor veel oprichters en families is het volgende land de logische stap, maar ze hebben nooit goed geweten hoe ze die moeten zetten. Een van onze Franse platformbedrijven heeft bijvoorbeeld een add-on-acquisitie in Duitsland gedaan, waarbij ons Duitse team het hele proces leidde. Dat is slechts één voorbeeld van vele, en ik noem het omdat het in ons marktsegment echt het verschil maakt: met lokale teams die zo’n grensoverschrijdende deal zelf kunnen leiden, onderscheiden we ons van andere partijen.
Een voorbeeld dichter bij huis is TMC (The Member Company, een wereldwijd opererend hightech- en IT-consultancybureau dat ingenieurs, wetenschappers en IT-specialisten detacheert naar opdrachtgevers). Toen wij instapten, was het bedrijf vooral actief in Nederland en België. Tijdens onze investeringsperiode zijn zes nieuwe landen geopend, aanvankelijk vooral via organische groei en later ook via acquisities.
Bij andere bedrijven ligt het accent juist sterk op buy-and-build. Het doel is niet simpelweg zoveel mogelijk overnames doen; uiteindelijk wil je een wezenlijk sterker en groter bedrijf bouwen waar ook je klanten van profiteren. Een acquisitie moet strategisch zijn en bijdragen aan schaal, marktpositie, geografische spreiding of operationele synergie.
5. En welke rol speelt AI inmiddels in dat proces?
6. Wanneer weet je dat de waardecreatie daadwerkelijk is gelukt?
Uiteindelijk moet een onderneming zonder ons sterker zijn dan toen wij instapten. Dat betekent niet alleen meer omzet of EBITDA, maar ook een goed managementteam, professionele rapportages, een sterkere marktpositie en minder afhankelijkheid van bijvoorbeeld één klant, één land of één ondernemer.
Onze gerealiseerde investering in Keesing is daarvan een mooi voorbeeld. De markt voor fysieke puzzelboekjes groeit niet snel, maar het bedrijf beschikt over technologie waarmee geautomatiseerd puzzels in verschillende talen en voor verschillende markten kunnen worden ontwikkeld. Door die positie te combineren met acquisities konden we aanzienlijke synergieën realiseren.
Keesing is één voorbeeld, maar dit zien we over het algemeen in ons hele portfolio terug, en het is de toets waaraan we elke investering houden.
7. Is een succesvolle exit in de huidige markt moeilijker geworden?
Door hogere rentes, inflatie en geopolitieke onzekerheid is een goede exit zeker uitdagender geworden. Daarom is het belangrijk om vanaf het begin na te denken over wat voor onderneming je bij verkoop wilt aanbieden.
Ons segment heeft daarbij een voordeel. We kopen meestal bedrijven met ongeveer €10 tot €25 miljoen EBITDA en laten die doorgroeien tot wel €50 of €60 miljoen bij exit. Op dat niveau zijn er doorgaans verschillende soorten kopers: strategische partijen, maar ook grotere private-equityfondsen. Wanneer we een investering doen, nemen we die exitroutes al mee in onze investeringscase.
We zijn ook veel minder afhankelijk van een open beursmarkt. De afgelopen jaren hebben veel grotere fondsen moeite gehad om hun grootste bedrijven te verkopen, omdat de IPO-markt grotendeels dicht zat. In ons segment zijn er meerdere routes naar een exit. In de afgelopen twee jaar hebben we, in een lastige markt, zeven bedrijven verkocht tegen gemiddeld zo’n 3x bruto MOIC.
Een goede exit begint dus eigenlijk op de dag van aankoop. Als je tijdens de investeringsperiode een groter, professioneler en internationaler bedrijf bouwt, vergroot je niet alleen de resultaten, maar ook het aantal partijen voor wie die onderneming strategisch interessant is. En daarmee creëer je uiteindelijk ook waarde voor de investeerder.
Bob Hardus
Bob heeft een achtergrond in journalistiek en specialiseerde zich later in search en content marketing. Hij adviseert organisaties over het vergroten van online zichtbaarheid en het inzetten van storytelling.