De opmars van kunstmatige intelligentie trekt veel aandacht naar technologieaandelen. Maar achter die digitale groei schuilt een enorme behoefte aan fysieke infrastructuur: datacenters, elektriciteitsnetwerken en energievoorzieningen. Tijdens de Private Markets Summit 2026 van BB Capital Investments op 28 oktober bespraken Marc Tesink en Robert-Jan Bakker van Partners Group waarom real assets niet alleen een tegenhanger van technologie zijn, maar ook profiteren van dezelfde ontwikkelingen.
Wie belegt in een wereldwijde aandelenindex, belegt voor een aanzienlijk deel in Amerikaanse technologiebedrijven. Marc Tesink, Partner bij BB Capital Investments, liet tijdens de break-outsessie in de Vuursche Lodge zien hoe groot die concentratie inmiddels is. De zeven grootste technologiebedrijven vertegenwoordigen – volgens de tijdens de sessie gepresenteerde cijfers – ongeveer 35 procent van de S&P 500.
Maar er is ook een andere manier om te profiteren van digitalisering en AI: investeren in de fysieke infrastructuur die deze ontwikkelingen mogelijk maakt. Daarover ging Tesink in gesprek met Robert-Jan Bakker, Managing Director Infrastructure bij Partners Group.
Infrastructuur die we niet kunnen missen
Real assets omvatten tastbare bezittingen zoals vastgoed, natuurlijke hulpbronnen en infrastructuur. Vooral die laatste categorie stond centraal. Bakker gaf een eenvoudige definitie van infrastructuur: als een voorziening verdwijnt en mensen dezelfde dag nog actie ondernemen om haar terug te krijgen, is het waarschijnlijk infrastructuur. Denk aan water, elektriciteit of een internetverbinding.
Die essentiële functie maakt infrastructuur interessant voor beleggers. De vraag is doorgaans relatief stabiel, terwijl langlopende contracten en inflatieafspraken kunnen bijdragen aan voorspelbare inkomsten.
Bakker noemde een metrolijn in Australië als voorbeeld. Tijdens de coronapandemie daalde het aantal reizigers met ongeveer 80 procent. Toch bleven de inkomsten volgens hem op peil, omdat de vergoeding afhankelijk was van de beschikbaarheid van de metro en niet van het aantal passagiers. Maar infrastructuur is niet zonder risico. Hogere rentes kunnen waarderingen onder druk zetten, terwijl veranderend overheidsbeleid grote gevolgen kan hebben voor projecten. Partners Group probeert die risico‘s onder meer te beperken door te investeren in meerdere projecten, regio’s en technologieën.
AI heeft vooral energie nodig
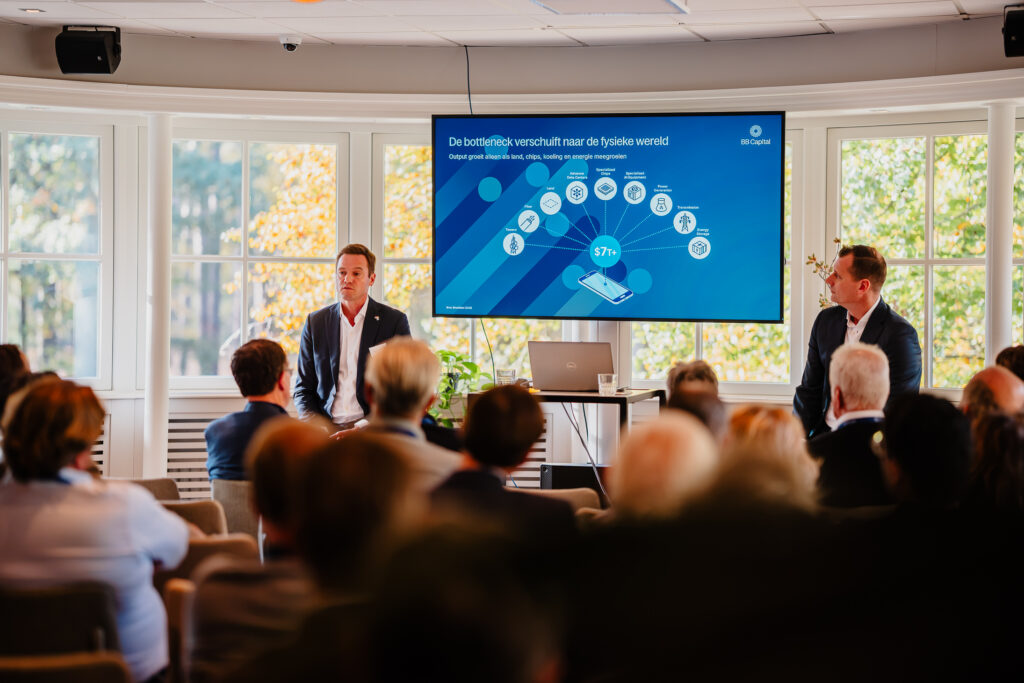
De relatie tussen technologie en infrastructuur werd concreet toen het gesprek verschoof naar datacenters. AI-modellen kunnen snel worden ontwikkeld en opgeschaald, maar de benodigde fysieke infrastructuur groeit niet in hetzelfde tempo mee. Datacenters hebben elektriciteit, koeling en netwerkverbindingen nodig. Vooral de beschikbaarheid van stroom en netaansluitingen vormt volgens Bakker een steeds belangrijkere beperking.
Partners Group begon ongeveer zes jaar geleden met investeringen in datacenters en bouwde platforms in verschillende werelddelen. Inmiddels verschuift de aandacht naar de energievoorziening. Bakker illustreerde de omvang van die investeringen met een vergelijking: waar de bouw van één megawatt windenergie volgens zijn grove schatting ongeveer één miljoen euro kost, vergt een megawatt datacentercapaciteit ongeveer tien miljoen. De chips die klanten daarin plaatsen, vertegenwoordigen vervolgens een nog veel grotere waarde. Dat maakt de infrastructuur niet alleen kostbaar, maar ook moeilijk vervangbaar.
Niet de eerste, maar ook niet de laatste
Vanuit de zaal kwam de vraag of datacenters inmiddels niet te duur zijn geworden. Bakker erkende dat de waarderingen hoog zijn, al zijn de multiples volgens hem gedaald ten opzichte van eerdere pieken. Partners Group zoekt daarom vooral mogelijkheden om infrastructuur te bouwen of uit te breiden, in plaats van volledig ontwikkelde projecten tegen hoge waarderingen over te nemen.
Het bedrijf neemt daarbij bewust bouwrisico, maar probeert ontwikkelrisico te vermijden. Contractuele afspraken met bouwbedrijven, gespecialiseerde medewerkers en spreiding over meerdere projecten moeten de uitvoering beheersbaar houden.
Bakker gaf ook voorbeelden buiten de datacentermarkt. Partners Group investeert onder meer in oplossingen voor elektrische vrachtwagens, de herontwikkeling van voormalige energiecentrales en gespecialiseerde schepen voor het onderhoud van offshore windparken. Daarbij hanteert Partners Group volgens Bakker een herkenbare strategie: niet als eerste investeren in een nieuwe markt, maar ook niet wachten tot grote institutionele beleggers de rendementen hebben gedrukt. De kansen liggen juist in de fase daartussen.
Waar liggen de knelpunten?
Een deelnemer vroeg hoe geopolitieke risico‘s worden beheerst. Bakker wees op geografische spreiding en de keuze voor relatief stabiele markten, maar erkende dat verzekeringen en contracten nooit alle risico’s kunnen wegnemen. De belangrijkste vraag voor Partners Group blijft waar nieuwe knelpunten ontstaan. Bij AI verschuift die aandacht momenteel van datacentercapaciteit naar elektriciteit en netaansluitingen.
Daarmee kwam de sessie terug bij de tegenstelling uit de titel. Technologie en real assets zijn niet noodzakelijk concurrerende beleggingscategorieën. De ene biedt blootstelling aan snelle technologische groei, de andere aan de fysieke voorzieningen die deze groei mogelijk maken. Juist die combinatie kan volgens de sprekers interessant zijn voor een gespreide portefeuille. Want hoe digitaal de economie ook wordt, zonder fysieke infrastructuur komt zelfs de meest geavanceerde AI niet verder.
Bob Hardus
Bob heeft een achtergrond in journalistiek en specialiseerde zich later in search en content marketing. Hij adviseert organisaties over het vergroten van online zichtbaarheid en het inzetten van storytelling.