Evergreenfondsen winnen terrein onder particuliere beleggers. Ze beloven eenvoudiger toegang tot private markets, zonder de ingewikkelde kapitaaloproepen van traditionele fondsen. Maar hoe zit het met de liquiditeit, de kosten en het rendement? Tijdens de Private Markets Summit 2026 van BB Capital Investments in Baarn gingen Mathijs Biesta van BB Capital Investments en Alexander Sprengers van Carlyle AlpInvest op 28 oktober in gesprek met beleggers over de voordelen én de beperkingen.
Wie in private equity wil beleggen, moet doorgaans geduld hebben. Bij traditionele closed-endfondsen leggen investeerders zich voor tien tot twaalf jaar vast, terwijl hun kapitaal verspreid over meerdere jaren wordt opgevraagd. Het geld dat nog niet is geïnvesteerd, moet ondertussen beschikbaar blijven. En zodra bedrijven worden verkocht, begint de zoektocht naar nieuwe investeringsmogelijkheden.
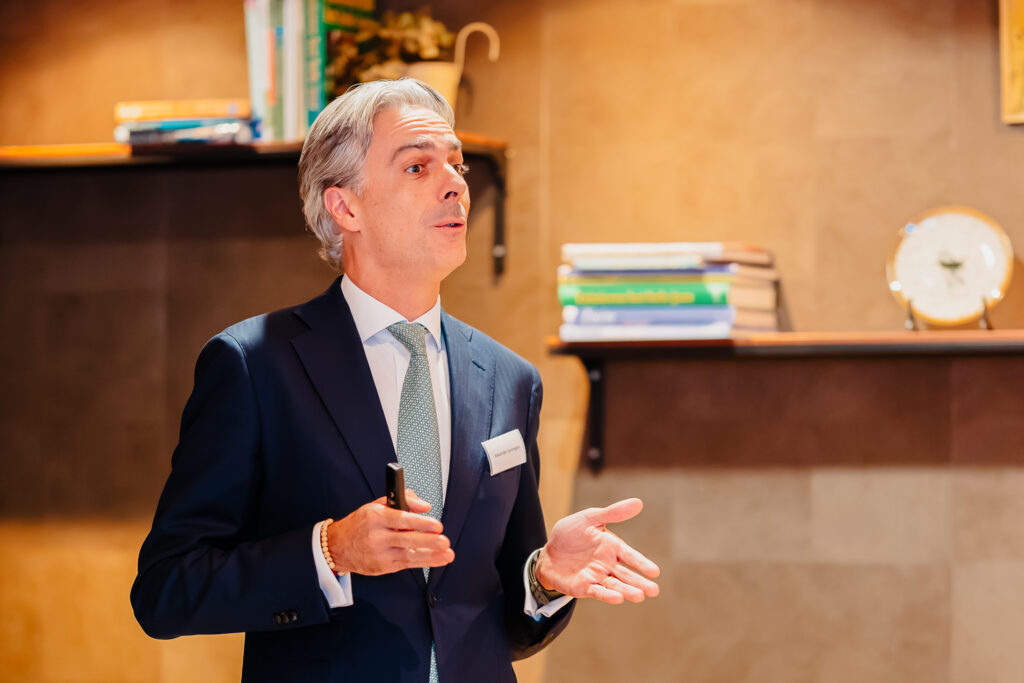
Mathijs Biesta, Partner bij BB Capital Investments, liet tijdens de break-outsessie in de Vuursche Lodge zien wat dit betekent voor het daadwerkelijke rendement. Een closed-end fonds dat 12 procent rendement behaalt op het geïnvesteerde vermogen, levert niet automatisch hetzelfde rendement op het totale bedrag dat een belegger heeft gereserveerd. In een rekenvoorbeeld was het kapitaal gemiddeld slechts 42 procent van de looptijd daadwerkelijk belegd. De rest van de tijd stond het geld klaar voor toekomstige investeringen of was het alweer uitgekeerd.
Altijd aan het werk
Evergreenfondsen bieden een alternatief. Anders dan traditionele fondsen hebben ze geen vaste einddatum. Beleggers investeren hun kapitaal in één keer, waarna opbrengsten uit verkochte bedrijven automatisch opnieuw worden belegd. Zo blijft het geïnvesteerde kapitaal altijd volledig renderen.
Alexander Sprengers, al vijftien jaar werkzaam bij AlpInvest, schetste hoe deze fondsstructuren inmiddels ook bij grote internationale vermogensbeheerders terrein winnen. Waar private equity oorspronkelijk vooral was ingericht op pensioenfondsen en verzekeraars, richten steeds meer fondsmanagers zich op particuliere vermogens.
De voordelen van evergreenfondsen zijn duidelijk: geen afzonderlijke kapitaaloproepen, minder administratie en geen voortdurende noodzaak om uitgekeerd geld opnieuw te investeren. Maar betekent dat ook een hoger rendement? Een deelnemer vroeg of een goed gespreide portefeuille met traditionele fondsen niet minstens zo aantrekkelijk kan zijn.
Sprengers erkende dat grote, professionele beleggers met voldoende kapitaal en expertise traditionele fondsen efficiënt kunnen combineren. Zij kunnen bovendien bepaalde extra kostenlagen vermijden. Voor particuliere beleggers is dat aanzienlijk ingewikkelder.
De prijs van liquiditeit
Het gesprek verschoof vervolgens naar een andere belangrijke vraag: wanneer kunnen beleggers hun geld terugkrijgen? Daarbij maakten Biesta en Sprengers onderscheid tussen evergreenfondsen en semi-liquide fondsstructuren. Die laatste bieden doorgaans periodieke mogelijkheden om in en uit te stappen, maar daarvoor moet een fonds voldoende liquide middelen aanhouden.
Zo’n liquiditeitsbuffer kan volgens de experts ongeveer 20 procent van het fondsvermogen bedragen. Dat geld is dan niet volledig geïnvesteerd in de onderliggende private-marketsbeleggingen, wat drukt op het rendement. Ook betekent een periodieke uitstapmogelijkheid niet dat beleggers onder alle omstandigheden hun volledige investering kunnen opnemen. De voorwaarden verschillen per fonds.
Biesta lichtte toe dat de fondsen van BB Capital niet semi-liquide zijn, maar met verschillende beleggingshorizons werken. Beleggers kunnen kiezen voor een langere looptijd zonder uitstapvergoeding of voor meer flexibiliteit, waaraan kosten verbonden zijn. Wie voor een kortere termijn kiest maar uiteindelijk langer blijft zitten, betaalt volgens de toegelichte voorwaarden nog steeds de bijbehorende uitstapvergoeding, tenzij een nieuwe afspraak wordt gemaakt. Zo krijgt een belegger het optimale rendement wat bij zijn persoonlijke wensen voor liquiditeit past.
Wat past bij de belegger?
De vragen uit de zaal maakten duidelijk dat liquiditeit niet voor iedere belegger dezelfde waarde heeft. De een wil zijn vermogen langdurig laten groeien, terwijl de ander de mogelijkheid wil behouden om bijvoorbeeld een woning te kopen of onverwachte uitgaven te financieren. Daarmee kwam de discussie terug bij de oorspronkelijke vraag: zijn evergreenfondsen het ideale beleggingsproduct?
De conclusie was genuanceerd. Evergreenfondsen kunnen private markets toegankelijker maken en het kapitaal efficiënter aan het werk zetten. Maar meer flexibiliteit brengt kosten met zich mee en liquiditeit is nooit vanzelfsprekend. Niet de fondsstructuur op zichzelf, maar de combinatie van beleggingshorizon, rendement, kosten en persoonlijke liquiditeitsbehoefte bepaalt uiteindelijk welke oplossing het beste past.
Bob Hardus
Bob heeft een achtergrond in journalistiek en specialiseerde zich later in search en content marketing. Hij adviseert organisaties over het vergroten van online zichtbaarheid en het inzetten van storytelling.